Domain insolvenzbegleitung.de kaufen?
Wir ziehen mit dem Projekt
insolvenzbegleitung.de um.
Sind Sie am Kauf der Domain
insolvenzbegleitung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insolvenzbegleitung.de kaufen?
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **

Ähnliche Suchbegriffe für Inventur
Top-Angebote
Produkte zum Begriff Inventur:
-
Insolvenzrecht und Insolvenzverfahren, Fachbücher von Ulrich KellerFür den Rechtspflegerberuf hat das Insolvenzrecht zentrale Bedeutung, da für die Verfahrensführung grundsätzlich Rechtspflegerzuständigkeit besteht. Auch für andere Rechtsgebiete spielt es eine wichtige Rolle, z. B. für Schuldrecht, Grundbuchrecht, Handels-, Gesellschafts- und Registerrecht, Vollstreckungsrecht sowie Strafvollstreckung. Die Neuauflage des Studienbuchs umfasst 12 Fälle mit typischen Verfahrenssituationen am Insolvenz- oder Vollstreckungsgericht und behandelt daneben wichtige grundbuchverfahrensrechtliche oder vollstreckungsrechtliche Probleme. Es geht unter anderem um die Einstellung des Insolvenzverfahrens mangels Masse, die Aufsicht über die Tätigkeit des Insolvenzverwalters, die Voraussetzungen zur Aufhebung des Insolvenzverfahrens oder die Durchführung eines Schlusstermins. Die Fälle sind auf eine examensrelevante sowie praxisgerechte Fallbearbeitung ausgerichtet. Eine umfassende Einleitung samt Aufbauschema sorgt für den richtigen Einstieg in die anspruchsvolle Materie. Der Autor war selbst am Insolvenzgericht tätig und lehrt seit mehr als zwanzig Jahren Insolvenzrecht an Hochschulen und in der Fortbildung. Er ist durch zahlreiche Veröffentlichungen zum Insolvenz- und Vollstreckungsrecht bekannt. „... ist für Klausurvorbereitungen und zur Vertiefung der Insolvenzrechtskenntnisse unverzichtbar ...“ (Dipl. Rpfl. Peter Savini, RpflStud 2020, 157, zur Vorauflage).49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KERN CCS 150K0.1. Zählsystem Max 150kg d 0,0001kg Industriewaage Lage Inventur|- Mit diesem hochgenauen Zählsystem KERN CCS kann eine große Bandbreite von Einzelzählwaagen kostengünstig und effizient ersetzt werden|Referenzwaage KERN CFS:|Diese auch einzeln einsetzbare Profi-Zählwaage KERN CFS erfüllt durch den Anschluss...813,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Unternehmensberatung, Fachbücher von Dirk LippoldDieses Standardwerk für angehende und praktizierende Unternehmensberater, das den konzeptionellen Ansatz in der Unternehmensberatung begründet hat, behandelt in sechs Kapiteln umfassend die grundlegenden Konzepte und Methoden von Beratungsunternehmen. Aufgrund der besonderen Dynamik der Beratungsdisziplin wurde die vierte Auflage nicht nur vollständig überarbeitet und aktualisiert, sondern angesichts der besonderen Anforderungen der Digitalisierung auch wesentlich erweitert. Die bewährte Struktur, die sich an den wesentlichen Erfolgsfaktoren des Beratungsgeschäfts orientiert, ist geblieben. Somit ist jedes Kapitel in sich abgeschlossen und kann quasi als Buch im Buch betrachtet werden. Auf diese Weise ist es möglich, das Grundlagenwerk einerseits als Fundament einer Consulting-Lehre und andererseits als Handbuch und Glossar für viele Fragen und Aufgabenstellungen in der täglichen Beratungspraxis zu benutzen. Hierzu zählt die Entwicklung von Gestaltungskonzepten für die strategische Ausrichtung ebenso wie die Professionalisierung von Marketing und Vertrieb, von Personalgewinnung, -einsatz und -bindung, von Controlling und Organisation sowie die qualitätsorientierte Leistungserstellung, kurzum: die Beherrschung der Erfolgsfaktoren des Beratungsgeschäfts.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Insolvenzantrag der Staatsanwaltschaft, Fachbücher von Sören Schneider1. Einleitung 2. Einführung in das Recht der Opferentschädigung Historische Grundlagen - Das Opferentschädigungsverfahren nach geltendem Recht - Bezüge zum Insolvenzrecht 3. Der Insolvenzantrag der Staatsanwaltschaft nach § 111i Abs. 2 StPO Rechtsnatur des § 111i Abs. 2 StPO - Voraussetzungen des staatsanwaltschaftlichen Insolvenzantrags - Rechtsfolge des § 111i Abs. 2 StPO (I. Entschliessungsermessen. / II. Verfassungsmässigkeit des § 111i Abs. 2 Satz 1 stopp) - Zeitpunkt der Antragstellung - Insolvenzantragstellung bei Einziehung auf alternativer Tatsachengrundlage - Insolvenzantrag und Rechtsschutz 4. Reform-Vorschläge Änderung der Strafprozessordnung: § 111i StPO-E - Änderung der Richtlinien für das Straf- und Bussgeldverfahren - Quotenweise Entschädigung im Vollstreckungsverfahren 5. Zusammenfassung der Untersuchungsergebnisse.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Inventur schwer?
Eine Inventur kann je nach Umfang und Komplexität des Inventars durchaus herausfordernd sein. Es erfordert eine genaue Bestandsaufnahme und Überprüfung aller vorhandenen Artikel oder Vermögenswerte. Eine sorgfältige Planung und Organisation sowie die Verwendung von Inventurhilfsmitteln können jedoch helfen, den Prozess zu erleichtern. **
-
Was ist eine Inventur?
Eine Inventur ist eine systematische Bestandsaufnahme und Überprüfung aller Vermögensgegenstände und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt. Dabei werden alle vorhandenen Waren, Materialien, Maschinen, Gebäude, aber auch Schulden und Forderungen erfasst und dokumentiert. Die Inventur dient der Ermittlung des Unternehmensvermögens und der Überprüfung der Buchbestände. **
-
Wie machen Handwerker Inventur?
Handwerker machen Inventur, indem sie ihre Werkzeuge, Materialien und Bestände zählen und aufzeichnen. Sie können dies manuell mit Stift und Papier oder mithilfe von digitalen Inventur-Tools tun. Es ist wichtig, regelmäßig Inventur zu machen, um den Überblick über den Bestand zu behalten und sicherzustellen, dass genügend Materialien vorhanden sind. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **

Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Inventur:
-
Freiheit - eine Inventur, Fachbücher von Karl HepferFreiheit ist eines der höchsten Güter der Menschheit. Doch warum zersetzen wir sie durch ein Denken in Sachzwang- und Effizienzkategorien? Warum lassen wir sie durch staatliche Rundumbetreuung untergraben und gehen im digitalen Raum so sorglos mit ihr um? Und wie können wir unsere Autonomie vor einer profitgetriebenen Datenindustrie schützen und vermeiden, zu Komplizen unserer eigenen Überwachung zu werden? Karl Hepfer greift in seiner Inventur auf die grundlegenden Überlegungen der Philosophie zur Freiheit zurück. Dabei stärkt er diejenigen in ihrer Argumentation, die den Sinn des Lebens nicht in dessen besinnungsloser Optimierung sehen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzrecht und Insolvenzverfahren, Fachbücher von Ulrich KellerFür den Rechtspflegerberuf hat das Insolvenzrecht zentrale Bedeutung, da für die Verfahrensführung grundsätzlich Rechtspflegerzuständigkeit besteht. Auch für andere Rechtsgebiete spielt es eine wichtige Rolle, z. B. für Schuldrecht, Grundbuchrecht, Handels-, Gesellschafts- und Registerrecht, Vollstreckungsrecht sowie Strafvollstreckung. Die Neuauflage des Studienbuchs umfasst 12 Fälle mit typischen Verfahrenssituationen am Insolvenz- oder Vollstreckungsgericht und behandelt daneben wichtige grundbuchverfahrensrechtliche oder vollstreckungsrechtliche Probleme. Es geht unter anderem um die Einstellung des Insolvenzverfahrens mangels Masse, die Aufsicht über die Tätigkeit des Insolvenzverwalters, die Voraussetzungen zur Aufhebung des Insolvenzverfahrens oder die Durchführung eines Schlusstermins. Die Fälle sind auf eine examensrelevante sowie praxisgerechte Fallbearbeitung ausgerichtet. Eine umfassende Einleitung samt Aufbauschema sorgt für den richtigen Einstieg in die anspruchsvolle Materie. Der Autor war selbst am Insolvenzgericht tätig und lehrt seit mehr als zwanzig Jahren Insolvenzrecht an Hochschulen und in der Fortbildung. Er ist durch zahlreiche Veröffentlichungen zum Insolvenz- und Vollstreckungsrecht bekannt. „... ist für Klausurvorbereitungen und zur Vertiefung der Insolvenzrechtskenntnisse unverzichtbar ...“ (Dipl. Rpfl. Peter Savini, RpflStud 2020, 157, zur Vorauflage).49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
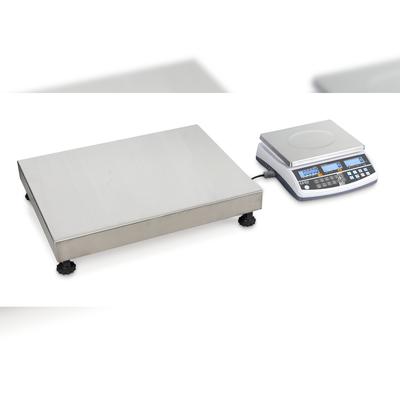
KERN CCS 150K0.1. Zählsystem Max 150kg d 0,0001kg Industriewaage Lage Inventur|- Mit diesem hochgenauen Zählsystem KERN CCS kann eine große Bandbreite von Einzelzählwaagen kostengünstig und effizient ersetzt werden|Referenzwaage KERN CFS:|Diese auch einzeln einsetzbare Profi-Zählwaage KERN CFS erfüllt durch den Anschluss...813,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
-
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
-
Ist eine Inventur schwer?
Eine Inventur kann je nach Umfang und Komplexität des Inventars durchaus herausfordernd sein. Es erfordert eine genaue Bestandsaufnahme und Überprüfung aller vorhandenen Artikel oder Vermögenswerte. Eine sorgfältige Planung und Organisation sowie die Verwendung von Inventurhilfsmitteln können jedoch helfen, den Prozess zu erleichtern. **
-
Was ist eine Inventur?
Eine Inventur ist eine systematische Bestandsaufnahme und Überprüfung aller Vermögensgegenstände und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt. Dabei werden alle vorhandenen Waren, Materialien, Maschinen, Gebäude, aber auch Schulden und Forderungen erfasst und dokumentiert. Die Inventur dient der Ermittlung des Unternehmensvermögens und der Überprüfung der Buchbestände. **
Ähnliche Suchbegriffe für Inventur
-
Die Unternehmensberatung, Fachbücher von Dirk LippoldDieses Standardwerk für angehende und praktizierende Unternehmensberater, das den konzeptionellen Ansatz in der Unternehmensberatung begründet hat, behandelt in sechs Kapiteln umfassend die grundlegenden Konzepte und Methoden von Beratungsunternehmen. Aufgrund der besonderen Dynamik der Beratungsdisziplin wurde die vierte Auflage nicht nur vollständig überarbeitet und aktualisiert, sondern angesichts der besonderen Anforderungen der Digitalisierung auch wesentlich erweitert. Die bewährte Struktur, die sich an den wesentlichen Erfolgsfaktoren des Beratungsgeschäfts orientiert, ist geblieben. Somit ist jedes Kapitel in sich abgeschlossen und kann quasi als Buch im Buch betrachtet werden. Auf diese Weise ist es möglich, das Grundlagenwerk einerseits als Fundament einer Consulting-Lehre und andererseits als Handbuch und Glossar für viele Fragen und Aufgabenstellungen in der täglichen Beratungspraxis zu benutzen. Hierzu zählt die Entwicklung von Gestaltungskonzepten für die strategische Ausrichtung ebenso wie die Professionalisierung von Marketing und Vertrieb, von Personalgewinnung, -einsatz und -bindung, von Controlling und Organisation sowie die qualitätsorientierte Leistungserstellung, kurzum: die Beherrschung der Erfolgsfaktoren des Beratungsgeschäfts.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Insolvenzantrag der Staatsanwaltschaft, Fachbücher von Sören Schneider1. Einleitung 2. Einführung in das Recht der Opferentschädigung Historische Grundlagen - Das Opferentschädigungsverfahren nach geltendem Recht - Bezüge zum Insolvenzrecht 3. Der Insolvenzantrag der Staatsanwaltschaft nach § 111i Abs. 2 StPO Rechtsnatur des § 111i Abs. 2 StPO - Voraussetzungen des staatsanwaltschaftlichen Insolvenzantrags - Rechtsfolge des § 111i Abs. 2 StPO (I. Entschliessungsermessen. / II. Verfassungsmässigkeit des § 111i Abs. 2 Satz 1 stopp) - Zeitpunkt der Antragstellung - Insolvenzantragstellung bei Einziehung auf alternativer Tatsachengrundlage - Insolvenzantrag und Rechtsschutz 4. Reform-Vorschläge Änderung der Strafprozessordnung: § 111i StPO-E - Änderung der Richtlinien für das Straf- und Bussgeldverfahren - Quotenweise Entschädigung im Vollstreckungsverfahren 5. Zusammenfassung der Untersuchungsergebnisse.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Professionelles Liquiditätsmanagement, Fachbücher von Jörgen Erichsen, Jochen TreuzDieser Praxisleitfaden versetzt Sie in die Lage, die Zahlungsein- und Zahlungsausgänge Ihrer Kunden und Mandanten so zu steuern und zu planen, dass Zahlungsengpässe vermieden werden. Nach der Einführung in die Grundbegriffe der Finanz- und Liquiditätsplanung lernen Sie Liquiditätskennzahlen sowie Massnahmen zur Liquiditätsverbesserung kennen. Hilfreiche Hinweise der Autoren unterstützen Sie bei der praktischen Umsetzung. In der Online-Version des Titels steht unter anderem das bewährte Excel-Tool „Liquiditätskennzahlen“ zum Download bereit. Damit können Sie ausgewählte zentrale Kennziffern für einen Zeitraum von mehreren Jahren berechnen. So lassen sich Trends und Entwicklungen schneller erkennen und Steuerungsmassnahmen können frühzeitig eingeleitet werden. Inhaltsverzeichnis: 1. Ziele und Aufgaben des Liquiditätsmanagements 2. Liquiditätsmanagement und Strategie 3. Grundbegriffe der Finanz- und Liquiditätsplanung 4. Notwendige Daten und Informationen 5. Kurzfristige Liquiditätsplanung 6. Operative Planung als Voraussetzung für die Erstellung einer Finanz- und Liquiditätsplanung 7. Ausbau der operativen Planung zur Finanz- und Liquiditätsplanung 8. Planung der Ein- und Auszahlungen 9. Liquiditätsplanung mit fremden Währungen 10. Liquiditätsplanung mit Szenarien 11. Datenbankgestützte Planungs- und Analysetools 12. Zahlenbeispiel und praktische Umsetzung 13. Berechnung von Kapitaldienstfähigkeit und Cashflow 14. Langfristige Finanzplanung 15. Investitionsplanung und -rechnung 16. Working-Capital-Management – Hebel zur Verbesserung der Liquidität 17. Auswahl wichtiger Liquiditätskennzahlen 18. Das erfolgreiche Bankgespräch 19. Exkurs Basel III 20. Überschuldung und Fortführungsprognose 21. Alternative Finanzierungsmöglichkeiten – welche Form für welchen Fall? 22. Kompaktanwendung Liquiditätskennzahlen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuereisen, Ekaterina: Inventur der ErinnerungenInventur der Erinnerungen , Über das Alleinsein inmitten von Menschen ... bis der Kreisel kipptBerlin, 2019. Nach einer schwierigen Kindheit mit einer drogenabhängigen Mutter hat die namenlose Erzählerin sich im Hier und Jetzt mit ihrer Partnerin Elif ein gemeinsames Leben aufgebaut. Alles ist gut. Sie ist glücklich. Sollte glücklich sein. Ihre glücklichen Erinnerungen, an das Erblühen der Liebesbeziehung zwischen Elif und ihr, werden zunehmend mit den negativen Erinnerungssequenzen aus ihrer lieblosen Kindheit umhüllt. Und es sind gerade die kleinen Momente, der Alltag, die Eigenheiten von Elif, die sie wütend machen. Scheinbare Banalitäten, die das Gefühlschaos zum Ausbruch bringen und ihr den Boden unter den Füßen wegreißen. Sie will nachgeben, tolerant sein - und fühlt sich gleichzeitig allein und missverstanden. Die Geister der Vergangenheit verfolgen sie, flüstern ihr Versprechen ins Ohr, pflanzen giftige Gedanken, die das Positive, das sie zu kultivieren versucht, zu ersticken drohen. Ein Debüt voller Schmerz, Hoffnung und allem, was dazwischen liegtWie malt man eine Zukunft in bunten Farben, wenn alles Zurückliegende sich dunkel darüberlegt? Ekaterina Feuereisen schafft in "Inventur der Erinnerung" einen intensiven, schmerzhaften Einblick in die Gedankenwelt ihrer Protagonistin, in das Leben mit einer psychischen Krankheit, lässt uns teilhaben an den Situationen, die zerrissen und verformt werden in der eigenen Vorstellung und Empfindung. Flashbacks und Erinnerungen an längst vergangene, jedoch nie vergessene Zeiten beeinflussen ihr tägliches Leben. Ein ausdrucksstarker Roman, der in dichter Sprache von psychischer Erkrankung erzählt und darüber, wie sehr das Dasein, der Alltag, Beziehungen zu Familie und Freundinnen, geprägt werden von der eigenen Vergangenheit. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20251002, Autoren: Feuereisen, Ekaterina, Seitenzahl/Blattzahl: 250, Keyword: Berlin; Beziehung; Blackout; Borderline; Debüt; Debütroman; Drogenabhängigkeit; Ekaterina Feuereisen; Erinnerungen; Flashbacks; Kindheit; Mutter-Kind-Beziehung; Roman; Russland; Vergangenheit; psychische Erkrankungen, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Gesundheit & Krankheit~Belletristik: Themen, Stoffe, Motive: Seelenleben~Belletristik: Themen, Stoffe, Motive: Soziales, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 27, Gewicht: 380, Produktform: Gebunden, Genre: Belletristik,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie machen Handwerker Inventur?
Handwerker machen Inventur, indem sie ihre Werkzeuge, Materialien und Bestände zählen und aufzeichnen. Sie können dies manuell mit Stift und Papier oder mithilfe von digitalen Inventur-Tools tun. Es ist wichtig, regelmäßig Inventur zu machen, um den Überblick über den Bestand zu behalten und sicherzustellen, dass genügend Materialien vorhanden sind. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.